小鹏GX能不能帮小鹏扭亏为盈,双方现在吵的不是看法,是事实本身都没对齐。看多方拿的是订单结构和高配占比——7月GX交付超7000台,Ultra版占比超80%,上半年小鹏单车均价从15.85万元拉到16.90万元,GX和X9共同拉动了品牌溢价。
元股证券:ygzq.hk质疑方翻的是另一本账——二季度小鹏汽车业务毛利率只有12.1%,同比还在下滑,综合毛利率20.7%看着漂亮,但占营收13.7%的服务及其他收入贡献了近一半的毛利润,也就是说,利润表里真正撑场面的不是卖车,是大众的技术授权费。
这不是一个”双方各执一词”的和稀泥话题,而是两拨人拿着不同的尺子在量同一件事,尺子本身就没校准过。
从看多方的视角,GX证明了一件事:高端化这条路能走通GX上市两个月累计交付突破1.5万辆,7月单月交付超7000台,跻身30万元以上新能源SUV销量前三,Ultra高配版本交付占比超80%。这个高配占比意味着什么?不是靠入门版拉低价格冲销量,而是消费者真的在为GX的高端配置买单。

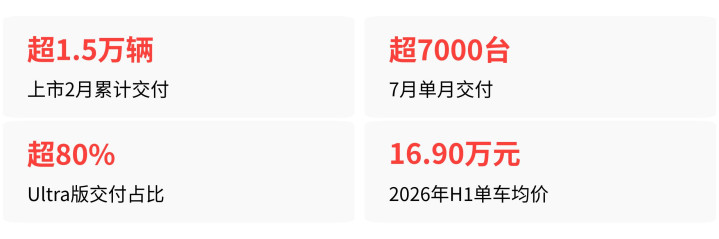
直接的结果是,GX与X9两款高端车型共同推动小鹏2026年上半年单车销售收入从2025年同期的15.85万元提升至16.90万元,单车毛利达到约2.04万元。在行业价格战打得最凶的时段,单车均价反而往上走,这是结构改善的一个硬信号。
后续的降本逻辑也站得住脚:GX与9月上市的G9L零部件通用率较高,两款车型量产后可进一步摊薄平台摊销与供应链采购成本。
海外方面,GX在未公布海外售价的前提下已获得阿联酋等区域超2000辆订单,8月启动首批300辆发运,海外单车售价超过4万欧元,约为国内的两倍,量价空间都摆在那里。
而从质疑者的视角看,数字的另一面是:赚钱的节奏没跟上投入的速度最核心的质疑来自毛利结构。二季度小鹏综合毛利率20.7%,但汽车销售收入占总营收86.3%,只贡献了50.4%的毛利润;服务及其他收入占比仅13.7%,却贡献了49.6%的毛利润。
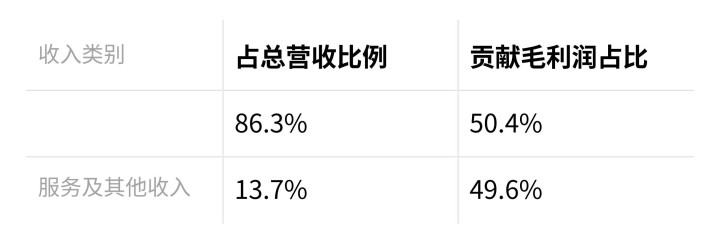
汽车业务自身毛利率只有12.1%,同比下降2.2个百分点,而高毛利的技术授权收入是项目阶段性确认,不具备月度延续性。
换句话说,二季度小鹏的经营亏损收窄,相当一部分是大众的技术授权费挣来的,不是卖车挣来的。
第二个质疑是规模效应被多车型布局稀释了。小鹏当前销量分散在多个平台,前驱与后驱、扭力梁与五连杆、纯电与增程架构并存,跨车型零部件通用率极低。二季度研发费用与销售及行政费用合计达到54.1亿元,已经超过了当期40.8亿元的总毛利。
GX放量再多,短期内也覆盖不了这个体量的刚性支出。
第三个质疑最直接:交付量不够。三季度小鹏给出的交付指引是11.5万至12.1万辆,扣除7月已交付的3.8万辆,8月和9月月均只有3.85万至4.15万辆,大幅低于市场预期的14.7万辆。GX的7月交付7000台,距离月销4万辆的盈利门槛还有相当距离。
行业参照系怎么说:单一高端车型从来不是扭亏的捷径翻看国内新势力已验证的盈利路径,没有一家是靠单一30万+高端车型独立扭亏的。
理想首次单季度盈利是2023年Q2,单季交付8.65万辆,车辆毛利率冲到21%,靠的是L7/L8/L9完整产品梯队的协同放量。蔚来2025年Q4首次盈利,同时单车均价从22.1万元拉到25.3万元,整车毛利率冲到18.1%。
小鹏自己2025年Q4首次盈利,核心拉动力是月销稳定破万的MONA M03——一台10万级的大众市场车型,而非高端车型。
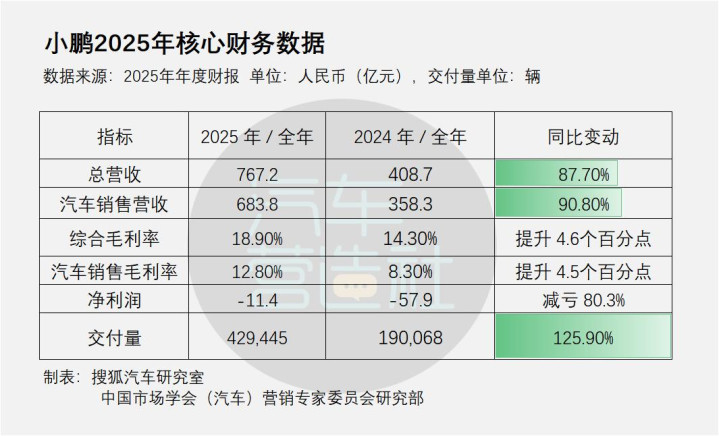
小鹏2025年核心财务数据汇总展示
行业共识的盈利阈值很清楚:新势力单品牌月均交付稳定在4万辆以上,才可能有效摊薄固定成本。GX目前月交付7000台,刚到这条线的一半。
整合来看,双方的分歧根源是两件事:事实没对齐,标准没统一事实层面,GX的实际单车利润率、对汽车业务毛利率的具体贡献额,小鹏至今没有公开披露,双方都在用间接数据推断。二季度对应GX的新车营销、渠道建设投入具体多少,也没有公开拆分,无法验证GX产生的毛利能否覆盖新增成本。
标准层面,看多方以”高端车型结构改善+后续通用平台降本预期”为判断依据,质疑方以”当前整车业务实际毛利率+已验证的历史盈利交付阈值”为判断尺度,双方没有在同一标尺下完成对等论证。
GX能做的事情是确定的:它证明了小鹏有能力在30万以上市场站稳脚跟,拉高了品牌溢价和单车均价,为后续G9L等车型的量产铺好了平台和供应链基础。
它做不到的事情也是确定的:以当前不足万台的月交付水平,它暂时无法独立覆盖小鹏每季度超50亿元的刚性费用支出,也无法让汽车业务毛利率脱离对技术授权收入的依赖。
这个问题的答案,不在GX本身,而在接下来几个变量怎么走——GX的月交付能不能稳定爬到1.5万以上、G9L量产后能不能形成真正的平台协同降本、大众的技术授权收入能不能从项目制转为常态化。这三个变量配资网上开户可靠吗,任何一个走向明确,都会让双方的争议大幅收窄。
元股证券股票开户入口提示:本文来自互联网,不代表本网站观点。
相关文章